虚拟偶像代言正在进入品牌预算,却不像真人代言那样容易算账。建模、动捕、语音、运营和版权费用交错,收益又散落在曝光、转化、衍生品与长期资产中。巴黎圣日耳曼、皇家马德里等俱乐部已尝试数字人合作,核算方式直接影响赞助定价与财报。厘清成本收益,已成为虚拟代言能否规模化的关键。
巴黎圣日耳曼、皇家马德里和曼联近年把虚拟偶像放进赞助方案,有的用于球衣发布,有的用于欧冠比赛日互动。做法通常分三步,先由品牌提出形象设定,再由技术团队建模绑定,并接入直播和社媒账号持续运营。预算不再是一笔代言费,而是按开发、运营、授权分别报账。
成本端最容易漏项。虚拟偶像前期要原画、三维建模、骨骼绑定、材质渲染,中期要动作捕捉、语音合成、实时驱动,后期还要内容策划、直播场控、平台分发和舆情监测。若与巴塞罗那、尤文图斯合作,还要叠加俱乐部商标、球员肖像和联赛标识授权费。这些支出按项目还是按年摊销,结果差异很大。
收益端同样复杂。虚拟偶像能带来品牌曝光、社媒互动、电商转化、会员拉新、衍生品销售和赛事日激活。皇家马德里在欧冠主场可用虚拟偶像做中场表演,曼联可让它参与球衣发售直播。问题在于这些收入常与真人球员、俱乐部品牌和平台流量混在一起,若不设对照组,很难判断哪一部分真正来自虚拟偶像。
核算方法可以借鉴广告投放评估。增量法看有虚拟偶像与没有虚拟偶像时的销售差额,替代法看它替代姆巴佩、哈兰德、贝林厄姆,瓜迪奥拉、安切洛蒂等代言能省多少,影子价格法把内部流量按市场价折算。三种方法各有偏差,需交叉验证。关键要设基线和归因窗口,避免把赛季自然增长算成虚拟偶像功劳。
先把账算全。虚拟偶像代言的总拥有成本包括前期开发、每年运营、技术更新、法务版权和危机公关。收入则包括直接赞助、联名分成、内容订阅和形象授权。用净现值和内部收益率评估时,要预测活跃粉丝数、转化率和续约概率。若只盯首年制作费,会低估长期支出,也高估短期回报。
难点在产权分散。虚拟偶像的形象版权、声音版权、动作数据、平台账号和粉丝共创内容常归属不同主体。若与皇家马德里、曼联、巴塞罗那合作,俱乐部商标、姆巴佩或哈兰德的肖像、英超西甲标识又要分层授权。成本被多方分摊,收益也需按比例分账,任何一方口径变化都会改写利润。
会计处理会改变俱乐部财报。虚拟偶像开发支出若资本化,会形成无形资产,摊销年限却难定。若费用化,当期利润立刻承压。英超和西甲的财务公平规则盯着盈亏,摊销政策会影响转会预算。于是市场部眼中的创意项目,在财务部眼中可能是一笔需要多年消化的资产。
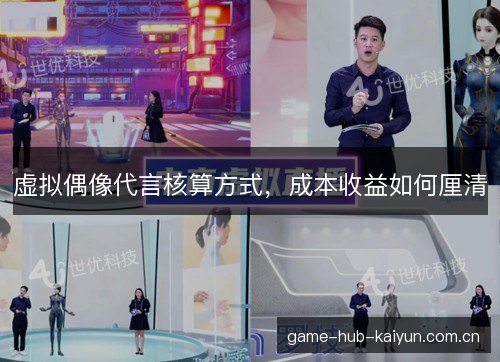
定价机制随之变化。虚拟偶像代言费可采用保底加分成,保底覆盖固定成本,分成绑定销售或流量。合同还可设阶梯,基础形象授权、定制内容、独家赛事场景分别计价。欧冠决赛、世界杯开幕式等稀缺场景溢价高,但虚拟偶像能否撑住大场面,要看实时技术和观众接受度。
技术迭代正在压低成本。云渲染、实时动捕和生成式语音让中小品牌也能做出虚拟偶像。可门槛降低后,形象与内容容易同质化,头部虚拟偶像反而更有议价力。巴塞罗那、尤文图斯若自建团队,可省下外部授权费,却要承担人员工资、设备折旧和试错成本。
收益计量要避免虚高。点赞、观看和热搜不等于收入。把社媒互动折算成等价广告投放成本后,还要扣除平台费用和买量水分。电商转化需剔除自然流量,会员拉新要看续费率。虚拟偶像若与姆巴佩、哈兰德同框,可能借了真人热度,归因时必须分离,否则账面收益会失真。
风险也要进入核算。技术故障、人设崩塌、版权诉讼和政策合规都可能让虚拟偶像停摆。虚拟偶像不会闹绯闻,但运营团队会犯错。合同应设服务等级、数据归属、退出条款和赔偿机制。保险、备份系统和危机预案属于隐性成本,预算里必须留出风险准备金。
往后走,行业需要统一口径。虚拟偶像代言应像球员转会费一样披露成本构成、收益归因和摊销年限。开云审计可引入第三方监测,把社媒数据、电商后台和合同分账对齐。英超、西甲、欧冠若大规模采用虚拟偶像,会计准则和监管问询也会随之跟进,倒逼品牌建立台账。
核算清晰后,虚拟偶像不再是营销噱头,而是可估值资产。俱乐部能比较签下贝林厄姆与开发虚拟偶像的回报,品牌能决定预算投向真人还是数字人。技术继续降本,收益更可测,虚拟代言会进入常规预算。谁先把成本收益算明白,谁就能在下一轮赞助谈判中掌握定价权。